Modelo 036: qué es, quién lo presenta y cómo rellenarlo, paso a paso
El modelo 036 es la declaración censal de la Agencia Tributaria: con él te das de alta en el censo de empresarios, profesionales y retenedores antes de empezar una actividad, comunicas tus cambios y te das de baja. Es gratuito y se presenta en la Sede electrónica o en papel.
 Plazos, casillas y ejemplos, con la fuente oficial de cada dato.
- El 037 ya no existe: desde el 3 de febrero de 2025, todo se hace con el 036.
- Pisos turísticos: desde el 1 de diciembre de 2026 pagan IVA y su propietario debe darse de alta.


¿Qué es el modelo 036 y para qué sirve?
El modelo 036 es la declaración censal de alta, modificación y baja en el censo de empresarios, profesionales y retenedores de la Agencia Tributaria. Con él comunicas que empiezas una actividad, cualquier cambio posterior de tus datos y el cese. Presentarlo es gratuito, en la Sede electrónica o en papel.
Con el 036, Hacienda sabe quién eres, dónde tienes tu domicilio fiscal, a qué te dedicas y qué impuestos te afectan: en él eliges, por ejemplo, el régimen del IVA o el método del IRPF, y de él se desprenden las declaraciones periódicas que la Agencia Tributaria esperará de ti. Lo exige la disposición adicional quinta de la Ley General Tributaria, lo regulan los artículos 9 a 11 del Reglamento de gestión e inspección (Real Decreto 1065/2007) y lo aprueba la Orden EHA/1274/2007.
Alta, modificación y baja: los tres usos del 036
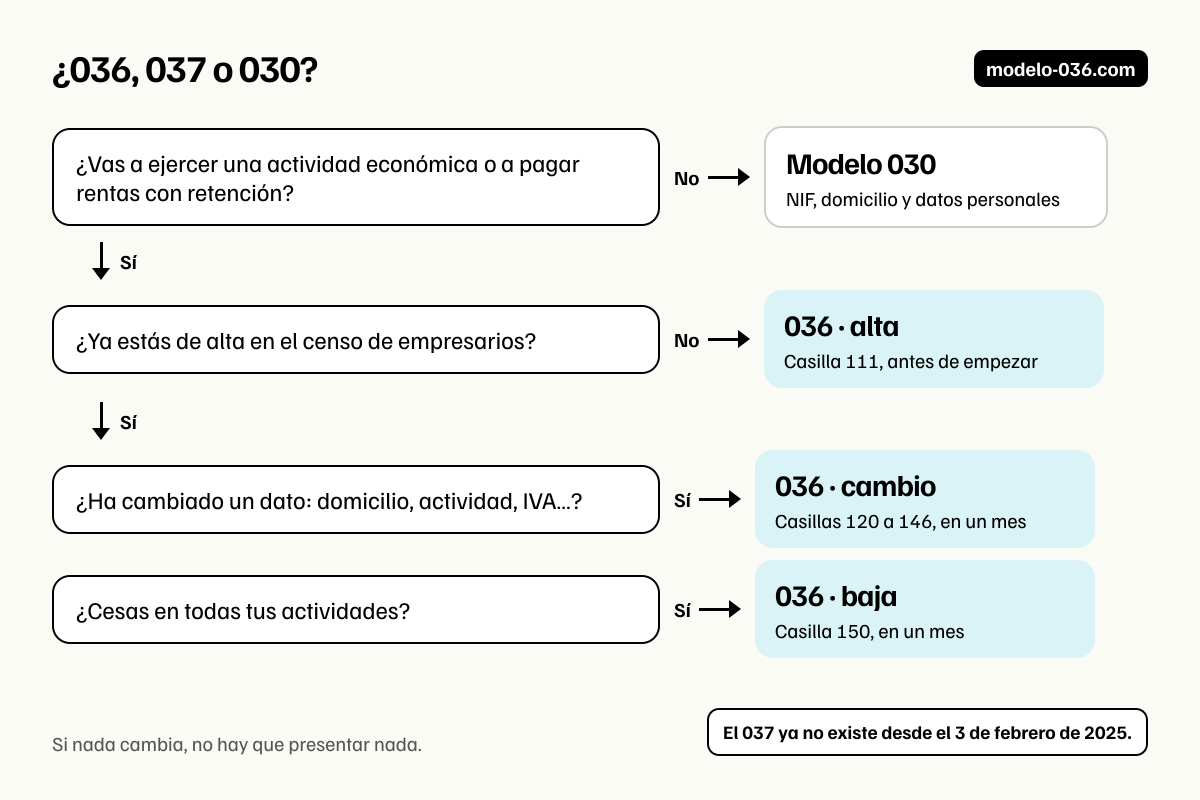
- 1Alta (casilla 111): antes de empezar una actividad empresarial o profesional, de pagar rentas con retención o, para una sociedad, para pedir su NIF (casilla 110).
- 2Modificación (casillas 120 a 146): cuando cambia un dato que ya declaraste, como el domicilio fiscal, la actividad, el IVA o el alta en el registro de operadores intracomunitarios.
- 3Baja (casilla 150): cuando cesas en todas tus actividades o dejas de tener que figurar en el censo.
036, 030, IAE y Seguridad Social: qué es cada cosa
| Trámite | Para qué sirve | Ante quién |
|---|---|---|
| Modelo 036 | Alta, cambios y baja en el censo de empresarios, profesionales y retenedores; para las entidades, también pedir el NIF. | Agencia Tributaria |
| Modelo 030 | Personas físicas sin actividad económica: alta en el censo de obligados tributarios, cambio de domicilio y de datos personales. | Agencia Tributaria |
| Modelo 037 | Suprimido desde el 3 de febrero de 2025: su versión simplificada vive ahora dentro del 036. | Ya no se presenta |
| Modelo 840 | Alta en el impuesto sobre actividades económicas (IAE) de quien no está exento. Las personas físicas lo están siempre, y su 036 hace de declaración del IAE. | Agencia Tributaria (o el ayuntamiento o la diputación con la gestión censal del IAE delegada) |
| Alta en el RETA | Alta del trabajador autónomo en la Seguridad Social. El 036 no la hace. | Tesorería General de la Seguridad Social |
Fuentes: Orden EHA/1274/2007 (modelo 036) · Ley 58/2003 General Tributaria, disp. adicional 5.ª · Real Decreto 1065/2007, arts. 9 a 11 y 14 · Agencia Tributaria, modelo 036
¿Quién tiene que presentar el modelo 036?
Quien forma parte del censo de empresarios, profesionales y retenedores: autónomos y profesionales antes de empezar, sociedades y demás entidades (que además piden así su NIF), quien paga rentas con retención y, desde el 1 de diciembre de 2026, el propietario de una vivienda turística que tenga que cobrar IVA.
- Autónomos y profesionales que vayan a empezar una o varias actividades en España.
- Sociedades y demás entidades: el 036 sirve también para pedir el NIF, provisional y luego definitivo.
- Quien paga rentas sujetas a retención (nóminas, facturas de profesionales, el alquiler de un local), aunque no sea empresario.
- Socios, herederos y comuneros de entidades en régimen de atribución de rentas, como una comunidad de bienes que ejerce una actividad.
- No residentes que operan en España mediante un establecimiento permanente o pagan rentas con retención, y quienes, sin estar establecidos en España, sean sujetos pasivos del IVA aquí.
- Quien alquila un local: el alquiler de inmuebles es una actividad empresarial a efectos del IVA.
Quien solo alquila inmuebles exentos de IVA, como una vivienda que el inquilino usa de hogar, no forma parte del censo (artículo 3.2 del Reglamento de gestión e inspección) y no presenta el 036, salvo que pague rentas con retención. Eso cambia el 1 de diciembre de 2026 para los alquileres turísticos: los propietarios de pisos turísticos que pasan a cobrar IVA deben presentar el 036.
¿Hay que ser autónomo? El 036 no es el alta en la Seguridad Social
No. El 036 es un trámite fiscal, ante la Agencia Tributaria, y no tiene ningún dato de la Seguridad Social. Darse de alta como trabajador autónomo (el RETA) es otro trámite, ante la Tesorería General de la Seguridad Social: se pide antes de empezar, con 60 días de antelación como máximo, y te piden el epígrafe del IAE. Solo el Documento Único Electrónico (DUE), en un Punto de Atención al Emprendedor, hace los dos a la vez. Una sociedad, por ejemplo, presenta el 036 sin darse de alta en el RETA.
No residentes: NIE y representante fiscal
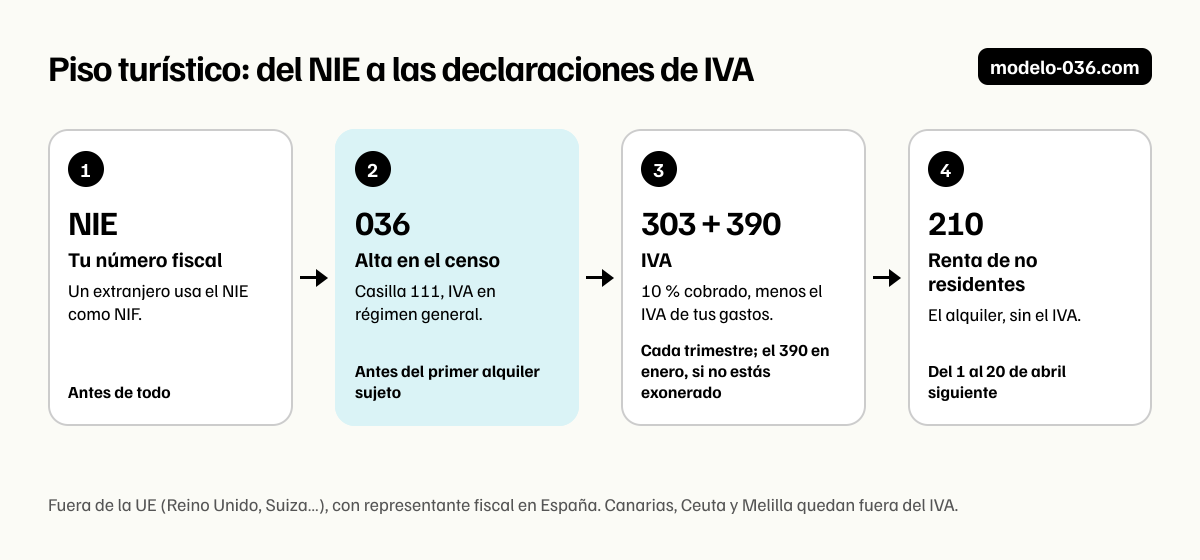
Para presentar el 036 hace falta un número de identificación fiscal: una persona física extranjera usa su NIE como NIF (sin NIE, lo pide con la casilla 110, en papel), y una sociedad extranjera pide su NIF con el propio 036. Un no residente no puede usar Censos WEB ni el 036 simplificado: presenta el 036 completo.
Para el IVA, quien no está establecido en la Unión Europea debe nombrar un representante con domicilio en España (artículo 164.Uno.7.º de la Ley del IVA), salvo si reside en un Estado con instrumentos de asistencia mutua: hoy, según la Agencia Tributaria, solo Noruega. Los propietarios residentes en el Reino Unido lo necesitan (consulta V0657-22), y también, por lo mismo, los de Suiza, que la Agencia Tributaria no menciona; los de la UE y de Noruega, no.
Fuentes: Orden EHA/1274/2007, art. 2 · Real Decreto 1065/2007, art. 3 · Agencia Tributaria, obligados a declarar · Agencia Tributaria, empresarios no establecidos · Seguridad Social, alta en trabajo autónomo
Modelo 036 o 037: el 037 ya no existe
El modelo 037, la declaración censal simplificada, se suprimió con la Orden HAC/1526/2024, de 11 de diciembre, publicada en el BOE el 9 de enero de 2025. Desde el 3 de febrero de 2025 solo existe el 036, que ofrece a las personas físicas residentes una versión simplificada dentro del mismo formulario.
La orden lo explica: las herramientas de ayuda de la Agencia Tributaria (el informador censal, el buscador de actividades) permiten ofrecer la simplificación del 037 «a través del propio modelo 036». Un 037 que todavía circule por internet ya no sirve: el formulario no existe.
El 036 simplificado: quién puede usarlo
Al empezar el formulario, una persona física elige si quiere el modelo 036 simplificado. Pueden usarlo las personas físicas residentes en España que:
- tengan NIF y un domicilio fiscal que coincida con el de gestión administrativa;
- no sean gran empresa ni estén en el registro de operadores intracomunitarios (ROI) o en el de devolución mensual;
- no estén en regímenes especiales del IVA, salvo el simplificado, el de agricultura, ganadería y pesca, el recargo de equivalencia y el criterio de caja;
- no hagan adquisiciones intracomunitarias no sujetas del artículo 14 de la Ley del IVA ni sean contribuyentes de impuestos especiales o del impuesto sobre las primas de seguros;
- no hagan ventas a distancia ni paguen rendimientos del capital mobiliario.
Un no residente usa siempre el 036 completo.
Fuentes: Orden HAC/1526/2024 (BOE, 9 de enero de 2025) · Agencia Tributaria, el 036 simplificado
Plazos del modelo 036: alta, modificación y baja
El alta se presenta antes de empezar la actividad, de cobrar o pagar nada por ella o de contratar a alguien; una sociedad, antes de su primera operación y, en todo caso, dentro del mes siguiente a su constitución. Los cambios y la baja, en el plazo de un mes desde el día siguiente al hecho. Los herederos tienen seis meses para la baja del fallecido.
| Trámite | Plazo | Ejemplo |
|---|---|---|
| Alta (casilla 111) | Antes de iniciar la actividad: antes de cualquier entrega, servicio o compra para ella, de cobrar o pagar, o de contratar personal. | Primer alquiler turístico sujeto a IVA el 1 de diciembre de 2026: el 036, antes de esa fecha. |
| Alta de una sociedad | Antes de su primera operación y, en todo caso, dentro del mes siguiente a su constitución (o a su establecimiento en España). | Sociedad constituida el 10 de marzo: como tarde el 10 de abril (antes, si empieza a operar antes). |
| Modificación | Un mes desde el día siguiente al cambio. | Mudanza el 15 de enero: hasta el 15 de febrero. |
| Alta en el ROI (casilla 130) | Antes de la primera operación intracomunitaria (la baja, en el plazo general de un mes). | Antes de contratar un servicio de una empresa de otro país de la UE con inversión del sujeto pasivo. |
| Renuncias de diciembre | En diciembre, para el año siguiente: renuncia al régimen simplificado del IVA, a la estimación objetiva o a la estimación directa simplificada del IRPF. | Renuncia en diciembre de 2026 para 2027. |
| Baja (casilla 150) | Un mes desde el cese; una sociedad, un mes desde la cancelación en el Registro Mercantil. | Cese el 30 de junio: hasta el 30 de julio. |
| Fallecimiento | Los herederos: seis meses desde el fallecimiento. | — |
¿Te has retrasado? Presentar el 036 tarde sin que Hacienda te lo pida reduce la multa a la mitad: lo ves en las sanciones.
Fuentes: Agencia Tributaria, plazo del alta · plazo de la modificación · plazo de la baja · Real Decreto 1065/2007, arts. 9 a 11 y 14 · Ley 39/2015, art. 30
Cómo presentar el modelo 036 online, paso a paso
Entra en la Sede electrónica de la Agencia Tributaria con Cl@ve, certificado electrónico o DNI electrónico, abre el formulario del 036, marca la causa (alta, modificación o baja), rellena las páginas que te afecten, valida, pulsa «Firmar y Enviar» y guarda el justificante con su código seguro de verificación.
- 1
Prepara tus datos
Tu NIF o NIE, el domicilio fiscal con su referencia catastral, la actividad y su epígrafe del IAE (el buscador de actividades de la Agencia Tributaria ayuda), la fecha de inicio y, si los hay, los datos de tu representante y de tus locales.
- 2
Identifícate en la Sede electrónica
Abre «Modelo 036. Cumplimentación y presentación telemática» y entra con Cl@ve, certificado electrónico o DNI electrónico. Indica si actúas en nombre propio o como representante y, si eres persona física, si quieres el 036 simplificado.
- 3
Marca la causa en la página 1
111 para el alta, la casilla de cada cambio (122 domicilio fiscal, 127 actividades, 131 IVA…) o 150 para la baja. Rellena solo las casillas que cambian.
- 4
Rellena las páginas que se abren
Identificación y domicilios, actividades y locales, IVA, IRPF o Sociedades, retenciones: el formulario habilita las páginas según tu NIF y la causa elegida.
- 5
Valida la declaración
Pulsa «Validar declaración» y corrige los errores; los avisos no impiden presentar, pero conviene leerlos.
- 6
Firma, envía y guarda el justificante
Pulsa «Firmar y Enviar», marca «Conforme» y descarga el PDF de respuesta: número de entrada, código seguro de verificación, número de justificante y copia completa del 036. Si te piden documentación, apórtala desde «Aportar documentación complementaria».
Censos WEB: el camino guiado para personas físicas
Censos WEB es el servicio de ayuda de la Agencia Tributaria para personas físicas residentes en España: te hace preguntas y presenta el 036 de alta inicial, de baja o de cambio de domicilio. No sirve para sociedades ni otras entidades (tampoco comunidades de bienes) ni para algunos casos (comercio minorista con ventas fuera de España, ciertas actividades agrarias combinadas, retenedores del País Vasco y Navarra): entonces se usa el formulario general.
Sin certificado ni Cl@ve: en papel o por medio de un tercero
Sin identificación electrónica, tienes tres caminos: el PDF para presentar en una oficina de la Agencia Tributaria o por correo certificado (explicado abajo); el procedimiento extraordinario, que envía ese PDF firmado por el registro electrónico identificándote con tu NIF y un dato (el número de soporte de tu NIE, por ejemplo); o que lo presente por ti un colaborador social (una gestoría, un asesor) o una persona apoderada para este trámite.
Cl@ve sirve a las personas físicas que no estén obligadas a usar certificado; por internet, una comunidad de bienes solo puede presentar con certificado electrónico. Las sociedades anónimas y limitadas, las administraciones públicas y quienes están adscritos a las unidades de grandes contribuyentes de la Agencia Tributaria deben presentar por internet, salvo cuando el 036 solo sirve para pedir el NIF. Pedir un NIF (casilla 110) no se puede hacer por internet: va en papel, salvo el procedimiento propio de las entidades.
Fuentes: Agencia Tributaria, presentación electrónica del 036 · Agencia Tributaria, Censos WEB · Agencia Tributaria, instrucciones: página 1
Modelo 036 en PDF: cómo descargarlo e imprimirlo
No hay un 036 en blanco para descargar. La Agencia Tributaria ofrece el formulario «Cumplimentación, validación y obtención en PDF para su impresión»: lo rellenas en línea sin identificarte, lo validas y obtienes un PDF que presentas, impreso y firmado, en una oficina de la Agencia Tributaria en el plazo de un mes. Las oficinas tienen también el impreso en papel.
- 1Abre el formulario de impresión en PDF del 036 en la Sede electrónica: no pide Cl@ve ni certificado.
- 2Elige persona física o jurídica, escribe tu NIF y tu nombre (sin NIF si lo estás pidiendo) y pulsa «Acceder a la predeclaración».
- 3Rellena las páginas, pulsa «Validar declaración» y, sin errores, «Generar predeclaración».
- 4Imprime y firma el PDF, que lleva número de justificante, fecha y hora, y entrégalo con la documentación necesaria en la Administración o Delegación de tu domicilio fiscal (mejor con cita) o envíalo allí por correo certificado. Lo puede entregar cualquier persona: es un mero trámite.
¿Necesitas una copia del 036 que ya presentaste? Es otra cosa: está en «Modelo 036. Consulta de declaraciones presentadas», en la Sede electrónica; como prueba de tu alta sirve el certificado de situación censal.
Fuentes: Agencia Tributaria, presentación en papel del 036 · Agencia Tributaria, modelo 036
Cómo rellenar el modelo 036, casilla a casilla
Marca primero en la página 1 la causa: 111 para el alta, una casilla de la 120 a la 146 para cada cambio, 150 para la baja. Después rellena solo las páginas que esa causa abre: identificación y domicilios (2), actividades y locales con su epígrafe del IAE (4), IVA (5), IRPF o Sociedades (6) y retenciones (7).
Modelo 036 · Ejemplo: alta de un piso turístico
Página 1Causa de presentación
- Casilla 111
- Alta en el censo de empresarios, profesionales y retenedores
- Si ya estabas de alta por otra actividad: casilla 127 (página 4) y 131 (página 5).
Página 2Identificación y domicilios
- NIF · página 2A
- Tu NIE si eres extranjero
- El domicilio fiscal de un no residente con inmuebles en España es el de su representante; si no tiene, el del inmueble.
Página 4Actividades y locales
- Casillas 400 a 404
- Alojamientos turísticos extrahoteleros · grupo 685 · sección 1.ª · A03
- Criterio de la DGT (V1494-26, V1572-26) y del buscador de actividades, se presten o no servicios.
Página 5IVA
- Casillas 502 y 503
- Inicio de actividad · 01/12/2026
- Fecha de ejemplo: la que corresponde a quien ya alquilaba está sin resolver (ver arriba).
- Casillas 510, 511 y 512
- Régimen general · grupo 685 · 01/12/2026
- Repercutes el 10 % y deduces el IVA de tus gastos del alquiler. La fecha es un ejemplo.
- ROI (casillas 582 y 584)
- Solo si estás en un supuesto del ROI
- Desde 2023, la intermediación en el alquiler de un inmueble en España no lleva inversión del sujeto pasivo y la plataforma repercute el IVA español (DGT V0098-24, sobre un alquiler exento). Ningún texto oficial lo ha confirmado aún para los alquileres gravados desde el 1 de diciembre de 2026.
Recreación simplificada de las páginas del 036 que importan para este caso, a partir de las instrucciones de la Agencia Tributaria: no es el formulario oficial. El formulario de la Sede electrónica tiene más campos.
| Tu caso | Casilla | Páginas que se abren |
|---|---|---|
| Pedir el NIF de una sociedad o entidad | 110 | 2B y siguientes |
| Empezar una actividad (alta en el censo) | 111 | Todas las que te afecten |
| Pasar del NIF provisional al definitivo | 120 | 2B |
| Cambiar el domicilio fiscal | 122 | 2A, 2B o 2C |
| Cambiar el domicilio para notificaciones | 124 | 2A, 2B o 2C |
| Cambiar los representantes | 126 | 3 |
| Añadir o cambiar una actividad o un local | 127 | 4 |
| Darse de alta o de baja en el ROI | 130 | 5 |
| Cambiar datos del IVA | 131 | 5 |
| Cambiar datos del IRPF | 132 | 6 |
| Cambiar datos de retenciones | 136 | 7 |
| Darse de baja en el censo | 150 | 1 (casillas 151 y 152) |
Fuentes: Agencia Tributaria, instrucciones: página 1 · Agencia Tributaria, guía práctica del modelo 036 · Agencia Tributaria, IVA en el arrendamiento: declaraciones (regla anterior al 1/12/2026 para apartamentos turísticos)
Modelo 036 para pisos turísticos: el IVA desde el 1 de diciembre de 2026
Desde el 1 de diciembre de 2026, alquilar una vivienda amueblada al mismo huésped 30 noches o menos deja de estar exento y paga un 10 % de IVA, salvo que sea la vivienda en la que el propietario tiene su residencia habitual. Los alquileres con servicios hoteleros ya pagaban IVA. Quien alquila así debe darse de alta con el 036 antes de su primer alquiler sujeto.
Lo establece el artículo 7 del Real Decreto-ley 29/2026, de 6 de octubre, que la Diputación Permanente del Congreso convalidó el 12 de noviembre de 2026. La obligación de darse de alta se deduce del artículo 164.Uno.1.º de la Ley del IVA y de los artículos 3.2 y 9.4 del Reglamento de gestión e inspección. Afecta a todo propietario que alquile así una vivienda en España, resida o no en España: el alquiler se hace aquí.
- Sin umbral: no hay un mínimo de ingresos por debajo del cual no se pague IVA.
- Península y Baleares: Canarias, Ceuta y Melilla quedan fuera del IVA.
- Los alquileres de más de 30 noches sin servicios hoteleros siguen exentos, igual que los de 30 noches o menos en la vivienda habitual del propietario, si no hay servicios hoteleros.
- Los alquileres con servicios hoteleros (limpieza durante la estancia, cambio de ropa, comidas) ya pagaban IVA antes: lo nuevo son los de 30 noches o menos.
Para ir caso por caso: la guía de CasitaTax sobre el IVA del alquiler vacacional.
Qué marcar en el 036 si alquilas un piso turístico
- 1Página 1: casilla 111 (alta) si es tu primera actividad; casilla 127 si ya estabas de alta por otra actividad.
- 2Página 2A: tu identificación y tu domicilio fiscal; un no residente indica también el de su país.
- 3Página 4: la actividad, «alojamientos turísticos extrahoteleros», grupo 685 de la sección primera, código de actividad A03 («Resto empresariales»). Es el criterio de la Dirección General de Tributos y del buscador de actividades de la Agencia Tributaria, se presten o no servicios: el epígrafe 861.1 es el del alquiler de viviendas como hogar. Como persona física estás exento del IAE: el 036 sustituye al modelo 840.
- 4Página 5: el IVA en régimen general (casilla 510, con el grupo 685 en la 511 y la fecha en la 512; el inicio de la actividad, en las casillas 502 y 503): el grupo 685 no está en el régimen simplificado de módulos.
- 5Página 6: solo si el alquiler es una actividad económica en el IRPF, es decir, con servicios propios de la hostelería o una persona empleada a jornada completa. Si no, es rendimiento del capital inmobiliario, y el 036 sirve solo para el alta en el IVA. Un no residente no tributa por el IRPF, sino por el impuesto sobre la renta de no residentes (modelo 210).
Varios propietarios: la comunidad de bienes
Si alquiláis juntos una vivienda que es de varios, organizando el alquiler y asumiendo su riesgo en común, el sujeto pasivo del IVA es la comunidad de bienes (artículo 84.Tres de la Ley del IVA; consulta vinculante V1544-26): necesita su propio NIF y presenta su propio 036 (página 2B, como entidad en atribución de rentas, y la página 8 con sus miembros), por internet solo con certificado electrónico; cada comunero presenta además el suyo. El alta de uno solo de los copropietarios no convierte a la comunidad en sujeto pasivo. Si cada uno alquila por su cuenta y asume sus consecuencias, no hay comunidad sujeta: se da de alta quien alquila. En el impuesto sobre la renta, las rentas se atribuyen a los comuneros, y la comunidad presenta en enero el modelo 184 si sus rentas superan 3.000 € al año o ejerce una actividad económica. Si no residís en España, el modelo 210 entre copropietarios, en la guía de CasitaTax.
Propietarios no residentes
Tu NIE es, normalmente, tu número fiscal. Si resides fuera de la Unión Europea, necesitas además un representante fiscal con domicilio en España antes de tu primer alquiler sujeto: los residentes en el Reino Unido lo necesitan (consulta V0657-22), y también, por lo mismo, los de Suiza, que la Agencia Tributaria no menciona; los de la UE y de Noruega, no. El IVA no sustituye al impuesto sobre la renta: el alquiler sigue declarándose en el modelo 210, con el alquiler sin el IVA cobrado como base (así lo leemos de los artículos 24.1 de la Ley del IRNR y 22.2 de la Ley del IRPF). Desde las rentas del cuarto trimestre de 2026, el 210 con cuota a ingresar se presenta del 1 al 20 de abril del año siguiente (Orden HAC/623/2026). Cada caso, con sus fechas: el plazo del modelo 210, en la guía de CasitaTax.
Ejemplo: el primer modelo 303 de un piso turístico
En diciembre de 2026, una vivienda se alquila por 2000 € sin IVA, en estancias de una semana. El propietario cobra además un 10 % de IVA, 200 €, y paga una limpieza de 100 € más 21 € de IVA (21 %), con la factura a su nombre. Su primer modelo 303, el del cuarto trimestre, sale a ingresar 200 € − 21 € = 179 €, hasta el 1 de febrero de 2027 (por nuestro cálculo: el 30 de enero es sábado).
Fuentes: Real Decreto-ley 29/2026, art. 7 · Agencia Tributaria, novedades del RDL 29/2026 · Ley 37/1992 del IVA, art. 3 · Ley del IVA, art. 84 · Ley del IVA, art. 164 · DGT, consulta vinculante V1494-26 · DGT, consulta vinculante V1572-26 · DGT, consulta vinculante V1544-26 · DGT, consulta vinculante V0098-24 · Agencia Tributaria, empresarios no establecidos · Orden HAC/623/2026 (modelo 210) · Comisión Europea, IP/26/442 (sin franquicia de IVA) · Directiva (UE) 2025/516
Cambiar tus datos o darte de baja con el 036
Cualquier cambio de un dato que declaraste (domicilio, actividad, local, IVA, IRPF, retenciones, representantes) se comunica con un 036 de modificación en el plazo de un mes. Si cesas en todas tus actividades, presentas un 036 de baja, casilla 150, con la causa y la fecha efectiva, también en un mes.
Cambiar el domicilio fiscal
El domicilio fiscal de una persona física es el de su residencia habitual. Si te mudas y estás de alta en el censo, el cambio va en el 036, casilla 122, con la referencia catastral del nuevo inmueble, dentro del mes siguiente. Censos WEB permite hacerlo de forma guiada. Sin actividad económica, el cambio se comunica con el modelo 030.
Darse de baja en Hacienda
- Marca la casilla 150, la causa en la 151 (cese de actividades, dejar de pagar rentas con retención, fallecimiento…) y la fecha efectiva en la 152.
- Solo puedes darte de baja si ya no ejerces ninguna actividad ni practicas retenciones. Si dejas una de varias actividades, es una modificación (casilla 127), no una baja.
- Una sociedad solo puede darse de baja una vez cancelada en el Registro Mercantil; mientras tanto, si deja de operar, lo comunica con la casilla 140.
- La baja no te exime de las declaraciones del periodo en que aún estabas de alta.
Fuentes: Agencia Tributaria, preguntas frecuentes: modificaciones censales · Agencia Tributaria, casilla 150 · plazo de la baja · Agencia Tributaria, instrucciones: página 1
Copia del 036 y certificado de situación censal
El certificado de situación censal acredita lo que consta de ti en el censo: domicilio fiscal, residencia, representantes, actividades, locales y obligaciones periódicas. Se pide y se descarga en la Sede electrónica con certificado electrónico, DNI electrónico o Cl@ve, normalmente al momento, o, si no estás obligado a relacionarte por medios electrónicos, en una oficina de la Agencia Tributaria (mejor con cita previa).
Es lo que suelen pedir un banco, una plataforma o un cliente como prueba de tu alta. La copia del 036 presentado es el justificante que guardaste (lleva su código seguro de verificación); puedes volver a descargarla en «Modelo 036. Consulta de declaraciones presentadas», en la Sede electrónica. En «Mis datos censales» consultas y cambias tus datos.
Si lo pides en persona, la Agencia Tributaria lo deja en tu buzón de notificaciones electrónicas (DEHú) y lo envía por correo postal; la cita se pide en la Sede o en el 91 333 5 333. Para obligaciones periódicas, vale 12 meses mientras nada cambie. ¿Acabas de presentar el alta? No hay una consulta en internet del estado del trámite: se pregunta en tu oficina; la inscripción en el ROI se comprueba en VIES.
Fuentes: Agencia Tributaria, certificado de situación censal · Agencia Tributaria, presentación electrónica del 036
Después del 036: los modelos que tendrás que presentar
El 036 decide tus declaraciones periódicas. Con IVA, el modelo 303 cada trimestre y, salvo exoneración, el resumen anual 390; con actividad en el IRPF, los pagos fraccionados 130 o 131; si pagas rentas con retención, el 111 o el 115 y sus resúmenes. Un no residente que alquila sigue presentando, además, el modelo 210.
IVA, autoliquidación
Modelo 303- Quién:
- Quien repercute IVA, también un piso turístico sujeto
- Cuándo:
- Cada trimestre: 1–20 de abril, julio y octubre; 1–30 de enero
IVA, resumen anual
Modelo 390- Quién:
- Quien presenta el 303, salvo exonerados
- Cuándo:
- 1–30 de enero del año siguiente
IRPF, pago fraccionado (estimación directa)
Modelo 130- Quién:
- Autónomos y profesionales en estimación directa (no el alquiler que no es actividad, ni los profesionales con al menos el 70 % de sus ingresos del año anterior con retención)
- Cuándo:
- Cada trimestre, en los plazos del 303, aunque salga cero
IRPF, pago fraccionado (estimación objetiva)
Modelo 131- Quién:
- Actividades en módulos
- Cuándo:
- Cada trimestre, en los mismos plazos que el 303
Retenciones de trabajo y profesionales
Modelo 111- Quién:
- Quien paga nóminas o facturas con retención
- Cuándo:
- Cada trimestre (o cada mes, en grandes empresas), solo si ha pagado algo; el resumen anual, modelo 190, en enero
Retenciones de alquileres
Modelo 115- Quién:
- El inquilino de un local que retiene
- Cuándo:
- Cada trimestre en que haya pagado; el resumen anual, modelo 180, en enero
Operaciones con terceros
Modelo 347- Quién:
- Quien supera 3005,06 € con un mismo cliente o proveedor en el año
- Cuándo:
- En febrero del año siguiente
Entidades en atribución de rentas
Modelo 184- Quién:
- Una comunidad de bienes con actividad o con rentas de más de 3.000 € al año
- Cuándo:
- En enero, cada año
Operaciones intracomunitarias
Modelo 349- Quién:
- Quien está en el ROI y opera con la UE
- Cuándo:
- Según su volumen, mensual o trimestral
Renta de no residentes
Modelo 210- Quién:
- El propietario no residente: también por el alquiler turístico
- Cuándo:
- Alquileres con cuota a ingresar: del 1 al 20 de abril del año siguiente
Los plazos del IVA de un piso turístico
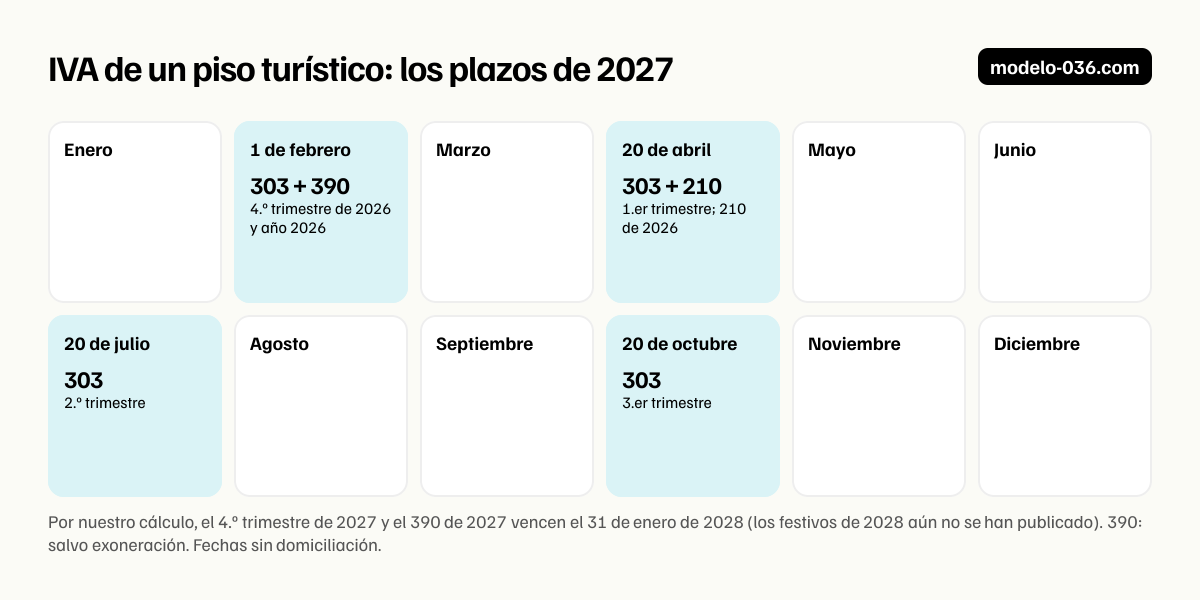
El IVA se aplica desde el 1 de diciembre de 2026: el primer 303 cubre el cuarto trimestre y vence con el resumen anual. Cada fecha, comprobada con su día de la semana.
| Declaración | Periodo | Último día |
|---|---|---|
| 303 · 4.º trimestre de 2026 | Octubre a diciembre de 2026 | Con domiciliación, hasta el 27 de enero El 30 de enero de 2027 es sábado: el plazo pasa al lunes. |
| 390 · resumen de 2026 | Año 2026 | Si no estás exonerado (punto aún sin resolver para los pisos turísticos). |
| 303 · 1.er trimestre de 2027 | Enero a marzo | Con domiciliación, hasta el 15 de abril |
| 210 · alquileres de 2026 | No residentes, con cuota a ingresar: rentas de 2026 agrupadas, o del 4.º trimestre declaradas por separado | Plazo nuevo de la Orden HAC/623/2026. |
| 303 · 2.º trimestre de 2027 | Abril a junio | Con domiciliación, hasta el 15 de julio |
| 303 · 3.er trimestre de 2027 | Julio a septiembre | Con domiciliación, hasta el 15 de octubre |
| 303 · 4.º trimestre de 2027 y 390 | Octubre a diciembre, y año 2027 | Con domiciliación, hasta el 26 de enero El 30 de enero de 2028 es domingo. |
Plazos del Reglamento del IVA (artículo 71.4) y de la Orden EHA/3111/2009 (390); con domiciliación, los de la Orden EHA/1658/2009, que se alargan los mismos días que el plazo de presentación. Fechas calculadas por nosotros día a día con los festivos de 2027 publicados en el BOE: el calendario del contribuyente de 2027 de la Agencia Tributaria no estaba publicado el 12 de noviembre de 2026. Un festivo local puede alargar el plazo un día más; los festivos de 2028 aún no se han publicado.
Una vez de alta en el IVA, el 303 se presenta cada trimestre, aunque no haya nada que declarar: sin operaciones ni IVA deducible, se marca «Sin actividad».
Si vives fuera de España, tu modelo 210 tiene sus propios plazos: recíbelos en tu calendario con el calendario de plazos de CasitaTax.
Fuentes: Reglamento del IVA, art. 71 · Orden EHA/3111/2009 (modelo 390), arts. 1 y 8 · Orden EHA/1658/2009 (domiciliación) · Fiestas laborales de 2027 (BOE, 13 de octubre de 2026) · Orden HAC/623/2026 (modelo 210) · Reglamento del IRPF, arts. 70, 108, 109 y 111 · Real Decreto 1065/2007, arts. 31 a 33 (modelo 347) · Agencia Tributaria, IVA en el arrendamiento: declaraciones (regla anterior al 1/12/2026 para apartamentos turísticos)
Sanciones: qué pasa si no presentas el 036 o lo haces tarde
No presentar el 036 en plazo es una infracción leve con multa fija de 400 euros, que baja a 200 euros si lo presentas tarde por tu cuenta, sin requerimiento. Un 036 incompleto, inexacto o con datos falsos se sanciona con 250 euros. Las declaraciones de IVA atrasadas tienen sus propios recargos.
| Qué pasa | Consecuencia | Artículo |
|---|---|---|
| 036 no presentado en plazo | Multa de 400 € | 198.1 LGT |
| 036 presentado tarde sin requerimiento | Multa de 200 € (la mitad) | 198.2 LGT |
| 036 incompleto, inexacto o con datos falsos | Multa de 250 € | 199.3 LGT |
| 303 tarde, sin requerimiento, con IVA a ingresar | Recargo del 1 % más 1 % por mes completo de retraso; desde los 12 meses, 15 % más intereses de demora | 27.2 LGT |
| 303 tarde, sin nada a ingresar | Multa de 200 €, o 100 € si se presenta sin requerimiento | 198 LGT |
Errores frecuentes
- Buscar el modelo 037: ya no existe.
- Presentar el alta después del primer cobro o del primer alquiler sujeto a IVA.
- Elegir un epígrafe del IAE que no corresponde a la actividad: el buscador de actividades de la Agencia Tributaria ayuda a encontrarlo.
- Usar el epígrafe 861.1 para un piso turístico: la Dirección General de Tributos lo encuadra en el grupo 685.
- Olvidar el ROI cuando una empresa de otro país de la UE te factura un servicio sin IVA, con inversión del sujeto pasivo.
- Dejar pasar el mes para comunicar un cambio de domicilio.
- Darse de alta solo uno de los copropietarios cuando la vivienda se alquila en común.
Fuentes: Ley General Tributaria, art. 198 · Ley General Tributaria, art. 199 · Ley General Tributaria, art. 27 · Ley General Tributaria, art. 188
Preguntas frecuentes sobre el modelo 036
Las dudas que más se repiten, con respuestas cortas. Para tu caso concreto, escríbenos.
Que me lo presenten¿Qué es el modelo 036 y para qué sirve?

Es la declaración censal de la Agencia Tributaria: sirve para darse de alta en el censo de empresarios, profesionales y retenedores, comunicar después cualquier cambio de datos y darse de baja al cesar la actividad.
¿Sigue existiendo el modelo 037?
No. La Orden HAC/1526/2024 lo suprimió desde el 3 de febrero de 2025. Las personas físicas residentes pueden usar la versión simplificada que ofrece el propio 036.
¿Cuándo hay que presentar el modelo 036?
El alta, antes de empezar la actividad; una sociedad, antes de su primera operación y, como tarde, dentro del mes siguiente a su constitución. Los cambios y la baja, en el plazo de un mes desde el día siguiente al hecho.
¿Dónde descargo el modelo 036 en PDF?
No hay impreso en blanco. En la Sede electrónica, el formulario «Cumplimentación, validación y obtención en PDF para su impresión» genera un PDF que debes entregar en una oficina de la Agencia Tributaria, o enviar allí por correo certificado, en el plazo de un mes.
¿Se puede presentar el modelo 036 sin certificado digital?
Sí: con Cl@ve si eres persona física, con el PDF impreso que se entrega en una oficina de la Agencia Tributaria o se envía por correo certificado, o por medio de un colaborador social o una persona apoderada.
¿Puedo presentar el modelo 036 sin ser autónomo?
Sí. El 036 es un trámite fiscal; el alta como autónomo en la Seguridad Social (RETA) es otro. Sociedades, retenedores o propietarios que alquilan con IVA presentan el 036 por su cuenta.
¿Cómo obtengo una copia del 036 o el certificado de situación censal?
La copia está en el justificante que recibiste y vuelve a descargarse en «Modelo 036. Consulta de declaraciones presentadas», en la Sede electrónica. Como prueba de tu alta, el certificado de situación censal se descarga en la Sede con certificado electrónico, DNI electrónico o Cl@ve.
¿Necesito un NIE para presentar el modelo 036?
No necesariamente: el NIF de una persona extranjera suele ser su NIE; sin él, lo pide en el propio 036, marcando la casilla 110, en papel. Una sociedad extranjera pide su NIF con el 036.
¿Hay que presentar el modelo 036 cada año?
No. Se presenta una vez para el alta, después solo cuando algo cambia y al cesar. Las declaraciones periódicas, como el modelo 303, son otros modelos.
¿Tengo que presentar el modelo 036 si alquilo un piso turístico?
Sí, si desde el 1 de diciembre de 2026 alquilas una vivienda amueblada 30 noches o menos al mismo huésped y no es tu vivienda habitual, o si prestas servicios hoteleros (estos alquileres ya pagaban IVA): pagas un 10 % de IVA y debes darte de alta antes del primer alquiler sujeto.
¿Puede un propietario no residente presentar el modelo 036 desde el extranjero?
Sí: por internet, con identificación electrónica o mediante un colaborador social, o en papel, siempre con el 036 completo. Si reside fuera de la UE (salvo Noruega), necesita además un representante con domicilio en España para el IVA.
¿Qué pasa si presento el modelo 036 fuera de plazo?
No presentarlo en plazo se sanciona con 400 euros, que quedan en 200 si lo presentas tarde por tu cuenta, sin requerimiento de la Agencia Tributaria.
Glosario del modelo 036
- Censo de empresarios, profesionales y retenedores
- El registro de la Agencia Tributaria de quienes ejercen actividades económicas o pagan rentas con retención. Forma parte del censo de obligados tributarios.
- Declaración censal
- La comunicación del alta, los cambios o la baja en un censo tributario: el modelo 036, o el 030 sin actividad.
- Alta, modificación y baja
- Las tres causas por las que se presenta un 036: entrar en el censo, comunicar un cambio y salir de él.
- Epígrafe del IAE
- El código de la actividad en las tarifas del impuesto sobre actividades económicas, que se declara en la página 4 del 036.
- Domicilio fiscal
- Para una persona física, el lugar de su residencia habitual; es donde Hacienda la sitúa.
- ROI
- El registro de operadores intracomunitarios: da el NIF-IVA (con el prefijo ES) para operar con empresas de otros países de la UE.
- Sede electrónica
- La oficina en internet de la Agencia Tributaria, donde se presenta el 036.
- Censos WEB
- El servicio guiado de la Agencia Tributaria para que las personas físicas residentes presenten el 036 de alta inicial, baja o cambio de domicilio.
- Cl@ve
- El sistema de identificación electrónica de las administraciones públicas, alternativa al certificado y al DNI electrónico.
- Representante fiscal
- La persona con domicilio en España que nombra, a efectos del IVA, un empresario establecido fuera de la UE (salvo Noruega).
¿Prefieres que te lo presenten?
Cuéntanos tu caso: tu solicitud llega a nuestro partner CasitaTax, que te contactará para explicarte cómo presentar tu 036 y lo que viene después. Sin compromiso.
Nuestro partner
CasitaTax gestiona la vivienda en España de quienes viven fuera. Presenta el modelo 036 en tu nombre y, con su plan de IVA del alquiler turístico, cada modelo 303 y el resumen anual, y paga el IVA por ti.
El plan de IVA del alquiler turístico de CasitaTaxInformación básica sobre protección de datos
- Responsable
- ONBOARDING, S.L. (sociedad unipersonal)
- Finalidad
- comunicar tu solicitud a CasitaTax para que te contacte.
- Legitimación
- tu consentimiento (art. 6.1.a del RGPD), que puedes retirar cuando quieras.
- Destinatarios
- ZAHARD LTD (CasitaTax), en el Reino Unido, país con decisión de adecuación de la Comisión Europea; nuestros encargados del tratamiento.
- Derechos
- acceso, rectificación, supresión, oposición, limitación y portabilidad, en contacto@modelo-036.com.
- Más información
- en la política de privacidad.